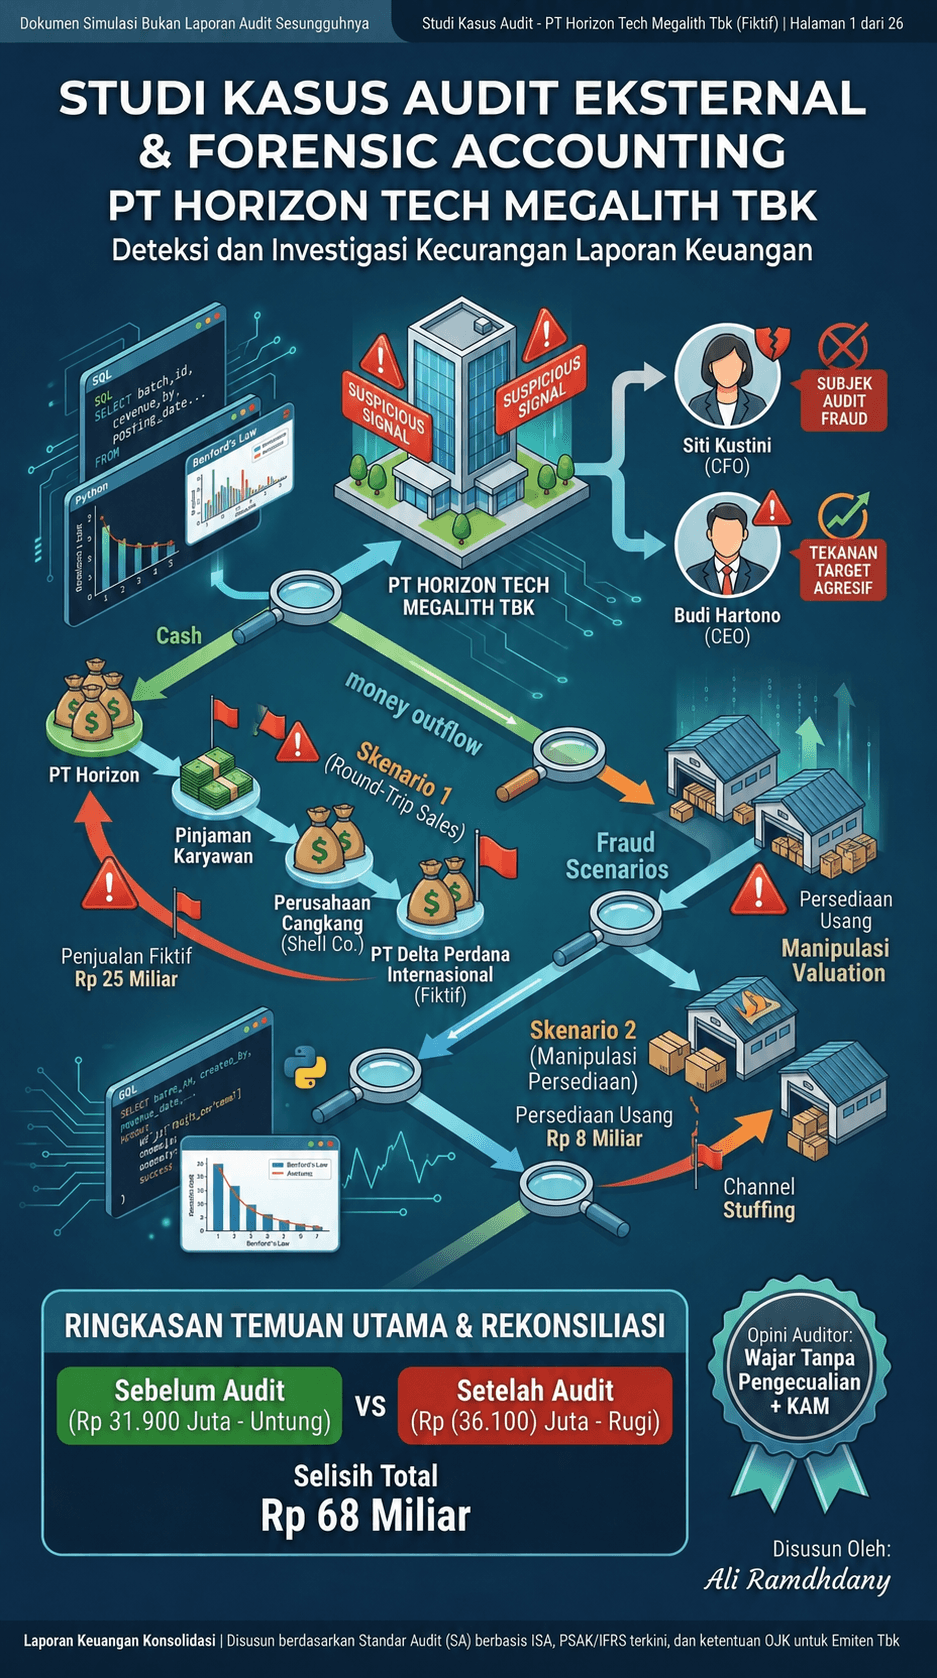
Seluruh nama perusahaan, tokoh, dan skenario dalam studi kasus ini bersifat fiktif dan disusun semata-mata untuk tujuan pembelajaran dan simulasi audit. Dokumen ini bukan laporan audit sungguhan dan tidak merujuk pada entitas atau individu nyata mana pun.
Latar Belakang Perusahaan
PT Horizon Tech Megalith Tbk merupakan sebuah perusahaan terbuka fiktif yang bergerak di sektor industri manufaktur elektronik. Perusahaan baru saja melakukan rotasi auditor eksternal dengan menunjuk salah satu Kantor Akuntan Publik (KAP) Big-4 untuk mengaudit laporan keuangan tahun berjalan. Berdasarkan laporan keuangan tahun 2024 yang belum diaudit (unaudited), manajemen menyajikan lonjakan laba bersih sebesar 76%. Namun, pertumbuhan profitabilitas tersebut tampak timpang karena tidak sejalan dengan kenaikan pendapatan yang hanya tumbuh sebesar 34,6%. Ketidakwajaran tren ini menjadi indikator anomali (red flag) awal yang memicu tim auditor untuk melakukan investigasi lebih mendalam.
Dasar Penyusunan
Materi studi kasus ini dikembangkan secara sistematis dengan mengacu pada Standar Audit (SA) berbasis International Standards on Auditing (ISA), Pernyataan Standar Akuntansi Keuangan (PSAK) / International Financial Reporting Standards (IFRS) terkini, serta ketentuan Otoritas Jasa Keuangan (OJK) yang mengatur kewajiban pelaporan emiten Tbk. Penyusunan simulasi ini ditujukan khusus untuk melatih dan menguji kemampuan teknis calon Senior Auditor maupun Assistant Manager KAP Big-4 dalam mendeteksi skema rekayasa laporan keuangan melalui penerapan prosedur audit yang valid dan komprehensif.
Analisis Faktor Risiko Kecurangan
Terjadinya fraud pada perusahaan ini dipicu oleh kombinasi yang kuat antara tekanan performa dan kelemahan signifikan pada tata kelola lingkungan pengendalian (internal control deficiencies):
Tekanan Target Agresif: Direktur Utama (CEO) memberikan tekanan kerja yang berat kepada tim keuangan untuk menampilkan performa laba yang tinggi secara instan.
Integritas Manajemen yang Lemah: Direktur Keuangan (CFO) memiliki rekam jejak yang buruk dalam memilih perlakuan akuntansi yang agresif serta mengabaikan prosedur kontrol.
Kelemahan Kompensasi Penjualan: Struktur komisi bagi tim penjualan dirancang berbasis target volume secara linier, sehingga menciptakan dorongan kuat untuk menggelembungkan angka penjualan.
Gagalnya Fungsi Pengawasan: Manajer Audit Internal diwajibkan melapor langsung kepada CFO, bukan kepada Komite Audit. Struktur pelaporan yang keliru ini mematikan independensi fungsi pengawasan. [1, 2]
Sistem Informasi yang Longgar: Kontrol akses pada sistem IT/ERP tidak menerapkan pemisahan fungsi yang tegas (Segregation of Duties) serta memiliki kelemahan pada pencatatan jejak audit (audit trail).
Skema Kecurangan
Melalui investigasi mendalam, tim auditor berhasil mengidentifikasi dua skema rekayasa materiil yang dijalankan oleh manajemen:
Pengakuan Penjualan Fiktif: Manajemen merekayasa pengakuan pendapatan senilai Rp25 miliar kepada perusahaan cangkang (shell company) bernama PT Delta Perdana Internasional. Transaksi ini dimanipulasi menggunakan skema round-tripping (aliran dana melingkar yang keluar dan masuk kembali ke internal perusahaan) dengan menyamarkannya sebagai transaksi "pinjaman tunai karyawan".
Manipulasi Nilai Persediaan: Manajemen menggelembungkan nilai aset di neraca sebesar Rp8 miliar dengan sengaja tidak melakukan penurunan nilai (write-down) atas persediaan barang yang sudah usang (obsolete) dan tidak bergerak (slow-moving).
Motivasi dan Tekanan Manajemen
Berdasarkan hasil klarifikasi, CFO mengakui adanya tekanan masif dari Dewan Komisaris dan CEO untuk mencapai target laba sebelum pajak minimal sebesar Rp40 miliar. Target ini dipaksakan demi menjaga citra perusahaan dan valuasi saham menjelang pertemuan akbar dengan para investor (investor gathering). Karena realisasi operasional aktual menjelang akhir tahun mengalami defisit sekitar Rp15 miliar dari target, manajemen memilih jalan pintas dengan merekayasa seluruh transaksi tersebut.
Ambang Batas Waktu Transaksi
Seluruh rangkaian eksekusi transaksi fiktif dilakukan secara terstruktur pada detik-detik akhir periode pelaporan, yaitu antara tanggal 28 hingga 31 Desember 2024. Saldo piutang yang timbul dari rekayasa ini kemudian tampak langsung "dipulihkan" atau ditarik kembali melalui aliran dana buatan pada minggu pertama bulan Januari 2025 untuk mengelabui pemeriksaan saldo akhir tahun.
Prosedur Audit dan Teknik Pengungkapan Kasus
Pengungkapan kasus kecurangan materiil ini berhasil dilakukan melalui kombinasi dua metode pendekatan pengujian:
Prosedur Substantif Konvensional: Auditor menemukan kegagalan konfirmasi piutang dari pelanggan utama, ketiadaan dokumen fisik pengiriman barang (bill of lading), serta hasil penelusuran arus kas (vouching) rekening koran bank yang mendeteksi pola aliran dana sirkular dari rekening internal perusahaan sendiri.
Teknik Audit Forensik Digital: Tim auditor menerapkan pengujian data jurnal umum (journal entry testing) secara masif menggunakan skrip Python/SQL. Selain itu, pengujian statistik menggunakan Hukum Benford (Benford's Law) membuktikan adanya pola kemunculan angka digital yang tidak wajar pada populasi nomor faktur penjualan. Bukti-bukti empiris ini yang kemudian digunakan sebagai modal wawancara investigatif untuk mendapatkan pengakuan dari CFO.
Dampak Keuangan dan Opini Audit
Pasca penyesuaian audit (audit adjustment), posisi keuangan PT Horizon Tech Megalith Tbk berbalik secara drastis. Laba bersih yang semula dilaporkan untung sebesar Rp31,9 miliar berbalik menjadi rugi bersih sebesar Rp36,1 miliar dengan total nilai koreksi kumulatif mencapai Rp68 miliar. Hal ini berdampak langsung pada merosotnya nilai ekuitas perusahaan hingga 54%. Mengingat pihak manajemen bersedia membukukan seluruh usulan jurnal penyesuaian tersebut secara kooperatif, laporan keuangan konsolidasi akhirnya dinilai telah menyajikan posisi keuangan secara jujur dan wajar. Oleh karena itu, KAP Big-4 memutuskan untuk menerbitkan Opini Wajar Tanpa Pengecualian (Unqualified Opinion). Namun, untuk menjaga aspek transparansi kepada pemegang saham atas anomali masif yang terjadi, auditor menambahkan pengungkapan khusus pada bagian Hal Audit Utama (Key Audit Matters / KAM).