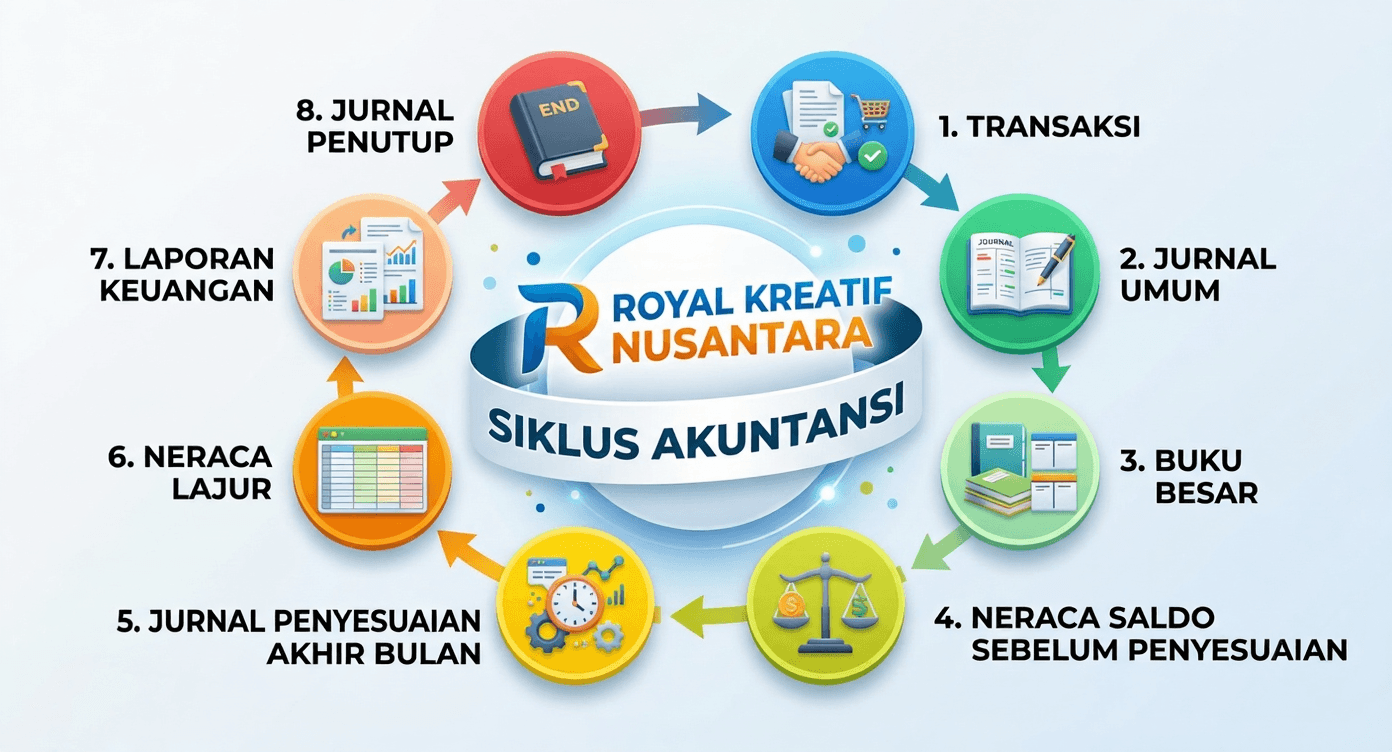
Laporan siklus akuntansi ini merupakan karya simulasi yang dikembangkan secara fiktif untuk tujuan uji kompetensi dan pengembangan portofolio profesional. Seluruh transaksi, angka rekonsiliasi, dan nama tokoh yang tercantum dibuat semata-mata sebagai instrumen pembelajaran praktis akuntansi keuangan. Dokumen ini tidak diterbitkan untuk keperluan legalitas hukum maupun komersial dari perusahaan nyata apa pun.
Latar Belakang Perusahaan
PT Royal Kreatif Nusantara merupakan sebuah entitas bisnis yang bergerak di bidang penyediaan jasa konsultasi manajemen dan pelatihan (training) pemasaran. Perusahaan ini resmi didirikan dan memulai operasionalnya pada tanggal 1 Desember 2026. Dokumen studi kasus ini disusun secara sistematis untuk mendemonstrasikan penyusunan siklus akuntansi lengkap selama satu bulan penuh, mulai dari pencatatan transaksi harian hingga penyajian laporan keuangan final. Simulasi ini berfungsi sebagai bukti pemahaman komprehensif terhadap prinsip-prinsip dasar akuntansi keuangan.
Dasar Penyusunan
Materi studi kasus ini dikembangkan dengan mengacu pada Standar Akuntansi Keuangan (SAK) Entitas Tanpa Akuntabilitas Publik (ETAP) / SAK Indonesia untuk Entitas Privat yang berlaku. Landasan pencatatan didasarkan pada persamaan akuntansi dasar, yaitu Aset = Liabilitas + Ekuitas. Seluruh pengakuan transaksi menerapkan basis akrual (accrual basis), di mana pendapatan dicatat saat jasa diserahkan dan beban diakui saat manfaat dikonsumsi, bukan berdasarkan arus kas masuk atau keluar. Selain itu, perhitungan penyusutan aset tetap menggunakan metode garis lurus (straight line method) tanpa nilai sisa.
Ringkasan Transaksi Bulanan
Sepanjang periode Desember 2026, perusahaan mengeksekusi sebanyak 15 transaksi operasional dan investasi yang saling terintegrasi. Rangkaian aktivitas keuangan tersebut meliputi:
Penyetoran modal awal tunai oleh pemilik ke rekening bank perusahaan sebesar Rp500 juta.
Pembelian aset tetap berupa kendaraan operasional dan peralatan kantor secara tunai untuk mendukung mobilitas bisnis.
Perolehan dua kontrak pendapatan jasa, masing-masing untuk proyek konsultasi manajemen dan program pelatihan pemasaran formal.
Pembayaran biaya sewa gedung kantor dan premi asuransi di muka (prepaid) untuk masa manfaat 12 bulan ke depan.
Pembayaran kewajiban rutin berupa gaji bulanan karyawan, tagihan utilitas (listrik dan air), serta penarikan dana pribadi (prive) oleh pemilik di akhir bulan.
Jurnal Koreksi dan Penyesuaian
Pada akhir periode pelaporan, tim keuangan wajib menyusun empat jurnal penyesuaian (adjusting entries) agar akun-akun nominal riil mencerminkan kondisi ekonomi yang sebenarnya:
Penyesuaian Beban Perlengkapan: Mengakui nilai perlengkapan kantor yang telah habis dikonsumsi sebesar Rp15 juta, berdasarkan hasil rekonsiliasi fisik gudang (stock opname).
Penyesuaian Akumulasi Penyusutan: Menghitung dan membebankan depresiasi bulanan atas aset tetap kendaraan dan peralatan kantor secara proporsional.
Penyesuaian Biaya Dibayar di Muka: Mengamortisasi porsi saldo sewa dan asuransi dibayar di muka yang masa manfaatnya telah kedaluwarsa menjadi beban bulan berjalan.
Jurnal Koreksi Kesalahan (Correction Entry): Memperbaiki kesalahan klasifikasi posting transaksi piutang usaha. Penerimaan pelunasan piutang yang awalnya salah dicatat sebesar Rp40 juta atas nama PT Maju Jaya, diidentifikasi ulang melalui verifikasi dokumen sumber dan dikoreksi ke angka yang valid, yaitu sebesar Rp30 juta dari CV Bersama Maju.
Jangka Waktu Periode
Seluruh rangkaian siklus akuntansi ini berjalan dalam rentang waktu terikat, mulai dari tanggal 1 hingga 31 Desember 2026. Transaksi pembukaan berupa penyetoran modal awal dieksekusi pada 1 Desember 2026. Seluruh proses penutupan saldo akun temporary, pembuatan jurnal penyesuaian, hingga pencetakan laporan keuangan final diselesaikan tepat pada saat tutup buku tanggal 31 Desember 2026.
Prosedur dan Tahapan Akuntansi
Seluruh rangkaian eksekusi transaksi fiktif dilakukan secara terstruktur pada detik-detik akhir periode pelaporan, yaitu antara tanggal 28 hingga 31 Desember 2024. Saldo piutang yang timbul dari rekayasa ini kemudian tampak langsung "dipulihkan" atau ditarik kembali melalui aliran dana buatan pada minggu pertama bulan Januari 2025 untuk mengelabui pemeriksaan saldo akhir tahun.
Prosedur Audit dan Teknik Pengungkapan Kasus
Penyusunan laporan keuangan diselesaikan secara berurutan melalui enam tahapan proses akuntansi baku:
Analisis Dokumen & Jurnal Umum: Menganalisis bukti transaksi fisik dan mencatatnya ke dalam jurnal menggunakan sistem pembukuan berpasangan (double-entry bookkeeping).
Buku Besar (Posting): Memindahkan catatan dari jurnal umum ke dalam akun-akun buku besar yang sesuai secara berkala.
Neraca Saldo (Trial Balance): Menyusun rekapitulasi akhir saldo buku besar dengan posisi debit dan kredit yang seimbang (balance) pada nominal Rp675 juta.
Neraca Lajur (Worksheet): Menyusun kertas kerja konsolidasi 10 kolom untuk menggabungkan neraca saldo dengan pos penyesuaian.
Laporan Keuangan Utama: Menghasilkan tiga produk pelaporan keuangan wajib, yaitu Laporan Laba Rugi Komprehensif, Laporan Perubahan Ekuitas, dan Laporan Posisi Keuangan (Neraca).
Jurnal Penutup (Closing Entries): Me-reset atau menolkan saldo akun-akun temporer (pendapatan, beban, dan prive) ke akun modal agar siap digunakan pada periode akuntansi berikutnya.
Hasil Akhir dan Indikator Keuangan
Hasil akhir dari pengolahan siklus akuntansi penutupan bulan Desember 2026 menunjukkan performa keuangan perusahaan yang sangat kuat:
Laba Bersih: Menghasilkan keuntungan bersih sebesar Rp62.770.833, mencerminkan margin laba operasional (net profit margin) yang tinggi sekitar 44,8%.
Total Aset: Nilai akumulasi kekayaan perusahaan (aset lancar dan aset tetap neto) tercatat sebesar Rp582.770.833.
Modal Akhir Pemilik: Saldo modal bersih pemilik mengalami pertumbuhan dari saldo awal dan ditutup di angka Rp547.770.833.
Rasio Likuiditas: Menunjukkan tingkat likuiditas yang prima dengan rasio lancar (current ratio) mencapai 10,6 kali lipat dari total kewajiban jangka pendek, serta memiliki risiko piutang macet sebesar 0% (zero bad debts).