
Proyek ini adalah simulasi analisis perpajakan menyeluruh terhadap sebuah perusahaan manufaktur, importir bahan baku, dan eksportir berskala besar. Studi kasus ini dirancang untuk menguji penguasaan materi Brevet Pajak A (Orang Pribadi) dan Brevet B (Badan Usaha) secara terintegrasi dalam satu tahun pajak penuh.
Latar Belakang Perusahaan
PT Manufaktur Sejahtera Teknologi adalah Perusahaan manufaktur yang juga melakukan impor bahan baku, distribusi, dan ekspor. Karena omzetnya besar, perusahaan ini berstatus Pengusaha Kena Pajak (PKP) Besar, artinya wajib memungut PPN atas penjualannya
Ruang Lingkup Analisis
Analisis mencakup seluruh siklus kewajiban perpajakan perusahaan dalam satu tahun pajak: mulai dari pemotongan pajak penghasilan karyawan lintas status kepegawaian, pelaporan SPT Tahunan pribadi direktur utama, seluruh jenis withholding tax atas transaksi impor dan jasa, pengelolaan PPN melalui sistem Coretax, rekonsiliasi antara laporan komersial dan fiskal, hingga perhitungan PPh Badan tahunan.
Dasar Hukum
• UU No. 8 Tahun 1997 (UU Pajak Penghasilan)
• PP No. 71 Tahun 2008 & Amandemennya
• PMK Terbaru (TER, Natura, Entertainment, Coretax)
• SE DJP No. 06/PJ/2023 & SE Terbaru
• Perjanjian Penghindaran Pajak Berganda (P3B) dengan US & Singapura
• PP No. 20 Tahun 2026 (Regulasi Restriksi PPh Final)
Lingkup Pekerjaan
1. Perhitungan PPh Pasal 21 : Sistem TER
Menghitung PPh 21 bulanan untuk lima kategori karyawan (tetap, resign, tenaga ahli, pegawai lepas, ekspatriat) menggunakan skema Tarif Efektif Rata-rata (TER) sesuai SE DJP No. 06/PJ/2023, dilanjutkan dengan rekonsiliasi tahunan pada Masa Pajak Desember menggunakan tarif progresif.
2. SPT Tahunan 1770 : Penghasilan Multi-Sumber
Menyusun SPT Tahunan untuk direktur utama dengan empat sumber penghasilan berbeda: gaji, dividen domestik, keuntungan saham, dan keuntungan transaksi kripto. Analisis dividen dilakukan terhadap syarat bebas pajak sesuai Pasal 4 Ayat 3 UU No. 8/1997, sementara keuntungan saham dan kripto dikenakan PPh Final Pasal 4 Ayat 1.
3. Withholding Tax Korporat
Memetakan dan menghitung empat jenis pemotongan/pemungutan pajak:
PPh Pasal 22 atas impor barang (berbasis Nilai CIF)
PPh Pasal 23 atas jasa profesional (maklon, jasa teknik, sewa peralatan)
PPh Pasal 4 Ayat 2 atas sewa bangunan dan jasa konstruksi
PPh Pasal 26 atas pembayaran ke luar negeri, dengan penerapan tarif tax treaty (P3B) untuk Amerika Serikat dan Singapura
4. PPN & e-Faktur Coretax
Merekonsiliasi PPN Keluaran dan PPN Masukan atas transaksi penjualan lokal, ekspor (tarif 0%), dan penjualan kepada instansi pemerintah (PPN Dipungut oleh Bendaharawan), menghasilkan posisi akhir PPN.
5. Rekonsiliasi Fiskal
Melakukan penyesuaian atas perbedaan perlakuan komersial dan fiskal pada enam pos akun, meliputi: selisih metode penyusutan (Garis Lurus vs Saldo Menurun), biaya natura sesuai PMK No. 241/2014, biaya entertainment tanpa daftar nominatif, kerugian cabang luar negeri, denda pajak, dan sumbangan non-bencana.
6. Perhitungan PPh Badan Pasal 29
Menghitung Penghasilan Kena Pajak (PKP) hasil rekonsiliasi fiskal, PPh Badan terutang dengan tarif 22%, dan membandingkannya dengan total kredit pajak tahun berjalan (PPh 22, 23, 4(2), 26, dan Pasal 25) untuk menentukan status kurang/lebih bayar.
7. Strategi Keberatan & Banding
Menyusun kerangka respons atas Surat Ketetapan Pajak Kurang Bayar (SKPKB), termasuk perhitungan sanksi administrasi (penalti 50% dan bunga sanksi dinamis sesuai PMK 239/2023), argumentasi keberatan berbasis dasar hukum (PSAK 16, PP 92/1992, PMK 119/2017), serta timeline proses keberatan hingga banding ke Pengadilan Pajak.
Hasil Perhitungan
Indikator | Nilai |
|---|---|
Total Penghasilan Bruto yang Dikelola | Rp1.800.000.000 |
Total PPh Pasal 21 Tahunan | Rp90.025.750 |
Total Withholding Tax (PPh 22, 23, 4(2), 26) | Rp9.525.000 |
PPN Keluaran | Rp51.600.000 |
PPN Masukan | Rp69.600.000 |
Saldo PPN Akhir | Rp18.000.000 (Lebih Bayar) |
Penghasilan Kena Pajak (PKP) Korporat | Rp135.000.000 |
PPh Badan Terutang (22%) | Rp29.700.000 |
Total Kredit Pajak | Rp284.525.000 |
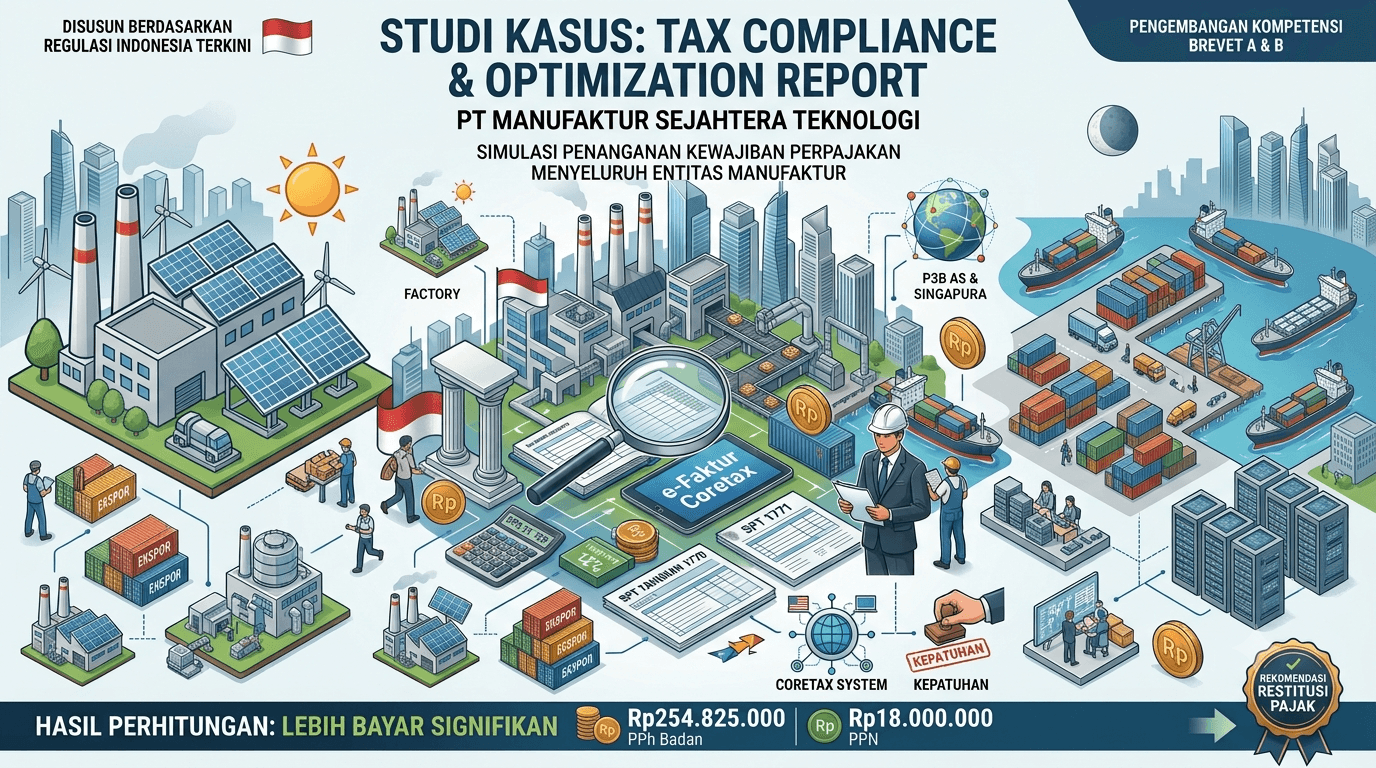
Hasil Akhir PPh Pasal 29 | Rp254.825.000 (Lebih Bayar) |
Kesimpulan & Rekomendasi
Hasil perhitungan menunjukkan posisi lebih bayar yang signifikan, baik pada PPN (Rp18.000.000) maupun PPh Badan Pasal 29 (Rp254.825.000), dengan tingkat kepatuhan pelaporan yang lengkap pada seluruh jenis withholding tax. Rekomendasi tindak lanjut meliputi pengajuan restitusi PPN dengan dokumentasi e-Faktur dan bukti ekspor yang lengkap, pemanfaatan lebih bayar PPh Badan sebagai kompensasi cicilan PPh Pasal 25 tahun berikutnya, serta pemantauan berkelanjutan atas penerapan tarif treaty untuk transaksi internasional.


